

“تحول در ابزارهای پرداخت: تحلیل تطبیقی چک کاغذی و چک دیجیتال”
۱. مقدمه
- تاریخچه ابزارهای پرداخت در اقتصاد.
- تعریف کلی چک به عنوان ابزار اعتبار و پرداخت.
- بیان مسئله: ضرورت گذار از روشهای سنتی به دیجیتال در عصر اقتصاد دیجیتال.
- هدف مقاله و آنچه خواننده در ادامه خواهد آموخت.
۲. فصل اول: بررسی ماهیت چک کاغذی
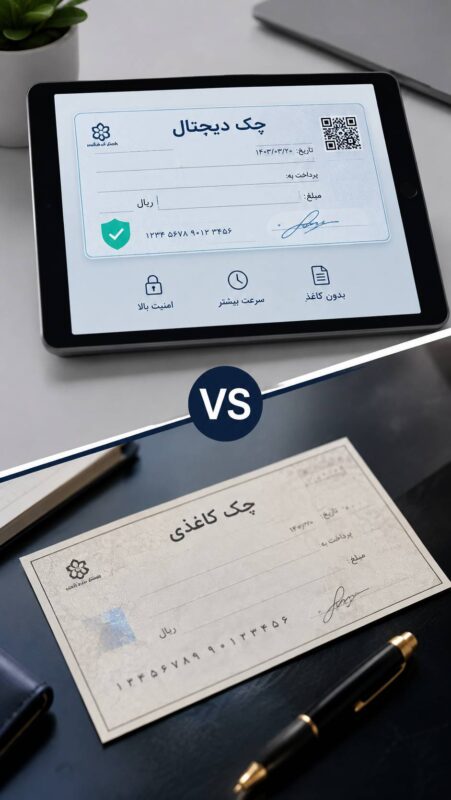
- تعریف حقوقی و فنی: چک کاغذی چیست و چه اجزایی دارد؟
- چرخه حیات چک کاغذی: از صدور، امضا، انتقال (نسخهبرداری/انتقال عادی) تا ارائه به بانک.
- مزایا از دیدگاه سنتی: آشنایی کاربر، احساس امنیت فیزیکی، اعتبار سنتی.
- معایب و چالشهای بنیادین:
- ریسک جعل و دستکاری فیزیکی.
- هزینههای عملیاتی (جابجایی فیزیکی، بایگانی).
- زمانبر بودن فرآیند تسویه (Clearing).
- مشکلات مرتبط با گم شدن یا سرقت.
۳. فصل دوم: ظهور و ماهیت چک دیجیتال
- تعریف چک دیجیتال: تفاوت آن با انتقال حواله یا پرداخت آنلاین ساده.
- مبانی تکنولوژیک: نقش امضای دیجیتال، رمزنگاری (Cryptography) و زنجیره بلوک (Blockchain) در امنیت چک دیجیتال.
- انواع چک دیجیتال: (بر اساس مدلهای مختلف جهانی و بومی).
- فرآیند صدور و تسویه دیجیتال: چگونه یک دستور پرداخت به یک چک دیجیتال تبدیل میشود؟
- مزایای کلیدی: سرعت، کاهش خطای انسانی، قابلیت ردیابی (Traceability).
۴. فصل سوم: تحلیل مقایسهای (Core Analysis)
این بخش قلب مقاله است و شامل مقایسه در ابعاد زیر خواهد بود:
- الف) امنیت و اعتماد: مقایسه امنیت فیزیکی (جعل) در برابر امنیت سایبری (هک).
- ب) سرعت و کارایی: تحلیل زمان تسویه (Settlement Time).
- ج) هزینهها (Cost-Benefit Analysis): مقایسه هزینههای مستقیم و غیرمستقیم (Operational Costs).
- د) سهولت استفاده (User Experience): کاربری برای کسبوکارها در مقابل اشخاص حقیقی.
- ه) ریسکهای عملیاتی: خطای انسانی در نوشتن در مقابل خطای سیستم در دیجیتال.
۵. فصل چهارم: ابعاد حقوقی و چالشهای رگولاتوری
- اعتبار سند: چالش اثبات مالکیت و امضا در دادگاهها.
- قوانین تجارت الکترونیک: تطابق چک دیجیتال با قوانین ملی و بینالمللی.
- مسئولیتهای بانکها و صادرکنندگان: در صورت بروز اختلال در سیستمهای دیجیتال.
۶. فصل پنجم: آینده پرداختها و نقش هوش مصنوعی
- ادغام چک دیجیتال با ارزهای دیجیتال بانک مرکزی (CBDC).
- نقش هوش مصنوعی در تشخیص کلاهبرداریهای چک (Fraud Detection).
- پیشبینی مسیر حرکت از چک به سمت سیستمهای پرداخت لحظهای (Real-time Payments).
۷. نتیجهگیری و جمعبندی
- خلاصهای از یافتهها.
- پیشنهاد برای کسبوکارها و سیاستگذاران.