

“راهنمای کامل صدور و دریافت چک دیجیتال در ایران”
۱. مقدمه
- تعریف چک در عصر دیجیتال.
- تغییر پارادایم از چک کاغذی به چک الکترونیک.
- اهمیت گذار به سمت اقتصاد دیجیتال و کاهش تقلب.
- بیان مسئله: چرا باید از چک دیجیتال استفاده کنیم؟
۲. تفاوت چک کاغذی و چک دیجیتال
- از نظر ماهیت: تفاوت در بستر ذخیره و انتقال.
- از نظر امنیت: جعل فیزیکی در مقابل رمزنگاری (Cryptography).
- از نظر سرعت: زمان تسویه و بررسی موجودی.
- از نظر اعتبار: نحوه تایید توسط بانک مرکزی و سیستمهای بانکی.
۳. مبانی قانونی و زیرساختی در ایران
- بررسی قوانین فعلی بانک مرکزی جمهوری اسلامی ایران در حوزه پرداختهای الکترونیک.
- نقش “سامانه چک الکترونیک” در کاهش دعاوی حقوقی.
- چک دیجیتال و قانون تجارت ایران: آیا تطابق دارد؟
- بررسی استانداردهای امنیتی مورد نیاز برای تایید دیجیتالی امضا.
۴. نحوه گرفتن (صدور) چک دیجیتال: گامبهگام
این بخش هسته اصلی مقاله شماست و باید بسیار دقیق باشد.
- مرحله ۱: انتخاب پلتفرم و بانک واسط: (بانکهایی که خدمات چک الکترونیک را ارائه میدهند).
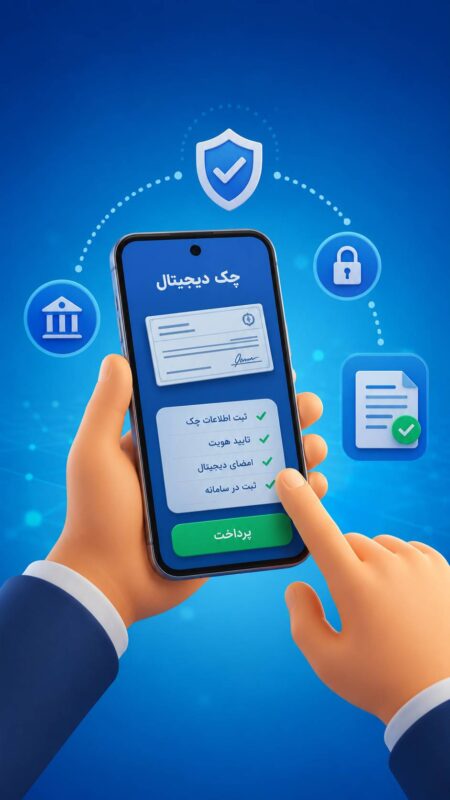
- مرحله ۲: احراز هویت (KYC): اهمیت احراز هویت دیجیتال برای جلوگیری از جعل هویت.
- مرحله ۳: ورود اطلاعات: (مبلغ، تاریخ سررسید، نام ذینفع، شماره حساب).
- مرحله ۴: امضای دیجیتال: توضیح مفهوم امضای الکترونیک و نحوه استفاده از Token یا اپلیکیشنهای بانکی برای تایید.
- مرحله ۵: صدور و ثبت در سامانه: نحوه ایجاد یک اثر دیجیتال که قابل پیگیری باشد.
۵. نحوه دریافت و نقد کردن چک دیجیتال
- نحوه دریافت اعلان (Notification) از سوی بانک.
- فرآیند ارائه چک به بانک برای نقد کردن (بدون نیاز به حضور فیزیکی).
- چک دیجیتال در معاملات بینالمللی (بررسی اجمالی).
۶. مزایا و چالشهای چک دیجیتال
- مزایا:
- کاهش هزینههای چاپ و حمل و نقل.
- حذف خطر گم شدن یا سرقت چکهای کاغذی.
- قابلیت پیگیری لحظهای (Traceability).
- چالشها:
- امنیت سایبری و خطر هک شدن حسابها.
- شکاف دیجیتال (دسترسی محدود برخی افراد به تکنولوژی).
- مقاومت سیستمهای سنتی در برابر تغییر.
۷. نتیجهگیری و آیندهپژوهی
- پیشبینی نقش بلاکچین (Blockchain) در آینده چکهای دیجیتال.
- جمعبندی نهایی: چک دیجیتال یک انتخاب نیست، بلکه یک ضرورت است.